


Качество базы номеров решает всё: как рассыльщику поднять EPL в 2 раза

Если у вас есть база телефонных номеров и вы работаете с финансовыми партнерками, этот кейс для вас.
В любой базе есть одна проблема: пользователи не одинаковые. Кто-то новый для МФО. Кто-то уже оставлял заявки. Кому-то недавно отказали. Один человек может не взять трубку, но открыть SMS. Другой посмотрит витрину, но не оформит первый оффер. Если отправлять всем одну ссылку, часть базы не принесет деньги.
Как правильно отфильтровать базу номеров?

В этом кейсе вебмастер перестроил работу с контактами комплексно и поэтапно: создал витрину, подключил Чекер для проверки номеров на повторников, настроил рассылки, получил результат, добавил LEADS.ID и установил виджет. В результате средний EPL вырос с 344 до 691 ₽, среднемесячный доход увеличился примерно на 90 000 ₽, а ROI воронки достиг 124%. Разберем его кейс.
В чём проблема рассылок
Обычная схема выглядит так:
- Вебмастер получает базу номеров.
- Отправляет всем одну SMS со ссылкой.
- Пользователь переходит на общий лендинг.
- Часть людей оставляет заявку.
- Остальные уходят.
❗️Проблема в том, что вебмастер почти ничего не знает о контакте до перехода.
Пользователь мог уже:
- брать займ в конкретной МФО;
- оставлять там заявку;
- получить отказ;
- обращаться к нескольким рекламодателям;
- видеть этот оффер раньше;
- не подходить под условия программы.

Для рекламодателя такой контакт может быть повторным. За него выплатят меньше или не выплатят ничего.
При этом расходы на обработку базы уже понесены. Оплачена покупка контактов, SMS или работа оператора. Поэтому отправлять всех пользователей на одну и ту же витрину невыгодно.
Вебмастеру нужно было понять, кто находится в базе и какой оффер ему показывать.
Какой была воронка
Основу воронки составляли финансовые офферы. Пользователь приходил за займом, оставлял номер, после чего вебмастер получал выплату за заявку.
Это модель CPL — оплата за заполненную анкету.
Средняя выплата была около 344 рублей за лид. Схема работала, но ее доходность была ограничена.
Вебмастер хотел протестировать CPA-офферы. В них рекламодатель платит за выданный займ, поэтому потенциальная ставка выше. Но пользователь должен пройти скоринг, получить одобрение и забрать деньги.
Раньше CPA не давал нужной экономики. В базе было много повторных контактов и пользователей с отказами. Вебмастер не мог заранее понять, кто действительно подходит под выдачу.
Поэтому он решил не увеличивать объем рассылок и не покупать больше контактов, а сначала перестроить обработку существующей базы с помощью Лютого Комбо.
Шаг 1. Создали витрину
Первым делом вебмастер собрал отдельную витрину с финансовыми офферами.
Вместо одной ссылки на конкретную МФО пользователь попадал на страницу с подборкой программ. Это уже лучше, чем вести всех на один оффер: если один вариант не подходит, остается возможность выбрать другой.
На витрину можно добавить 5-10 офферов:
- еКапуста — до 4 500 ₽ за корректно заполненную анкету;
- Max.Credit — до 4 732 ₽ за выданный займ;
- Умные Наличные — до 5 096 ₽ за выдачу займа;
- Webbankir — до 2 840 ₽ за выдачу займа клиенту;
- Vivus.ru — до 2 549 ₽ за выданный микрокредит.

Витрина собирается через Конструктор витрин. Не нужно писать ее с нуля или привлекать разработчика. Вебмастер сам выбирает офферы, блоки и порядок показа.
Но одной витрины недостаточно. Если не знать историю пользователя, она все равно будет показывать всем примерно одинаковые предложения. Поэтому следующим шагом подключили Чекер.
✅ Шаг 2. Подключили Чекер
Чекер проверяет номер телефона по базам 44 МФО. Результат становится доступен примерно за секунду.

Он показывает:
- где пользователь уже был;
- в каких МФО он считается повторным;
- где есть риск не получить полную выплату;
- какие офферы еще можно протестировать.
После проверки базу можно разделить на группы.
✅ Новый пользователь: Для него можно поднять офферы с оплатой за выдачу. Если клиент пройдет проверку и получит займ, выплата будет выше, чем за обычную заявку.
✅ Повторный пользователь: Его невыгодно снова отправлять на тот же оффер. Можно показать другую МФО, CPL-программу, банковскую карту или иной финансовый продукт.
✅ Пользователь с отказами: Ему можно подобрать альтернативу. Если снова отправить человека на тот же тип предложения, он, скорее всего, просто уйдет.

Вебмастер не стал полностью отказываться от CPL. Он оставил их как базовую модель, а CPА добавил только там, где можно было проверить контакт.
Получилась смешанная воронка:
- CPL — для пользователей, которым важна сама заявка;
- CPА — для новых контактов, подходящих под выдачу;
- другие офферы — для повторных пользователей и отказников.
Шаг 3. Настроили рассылки
После проверки контактов одной базе больше не нужно отправлять одинаковое сообщение.
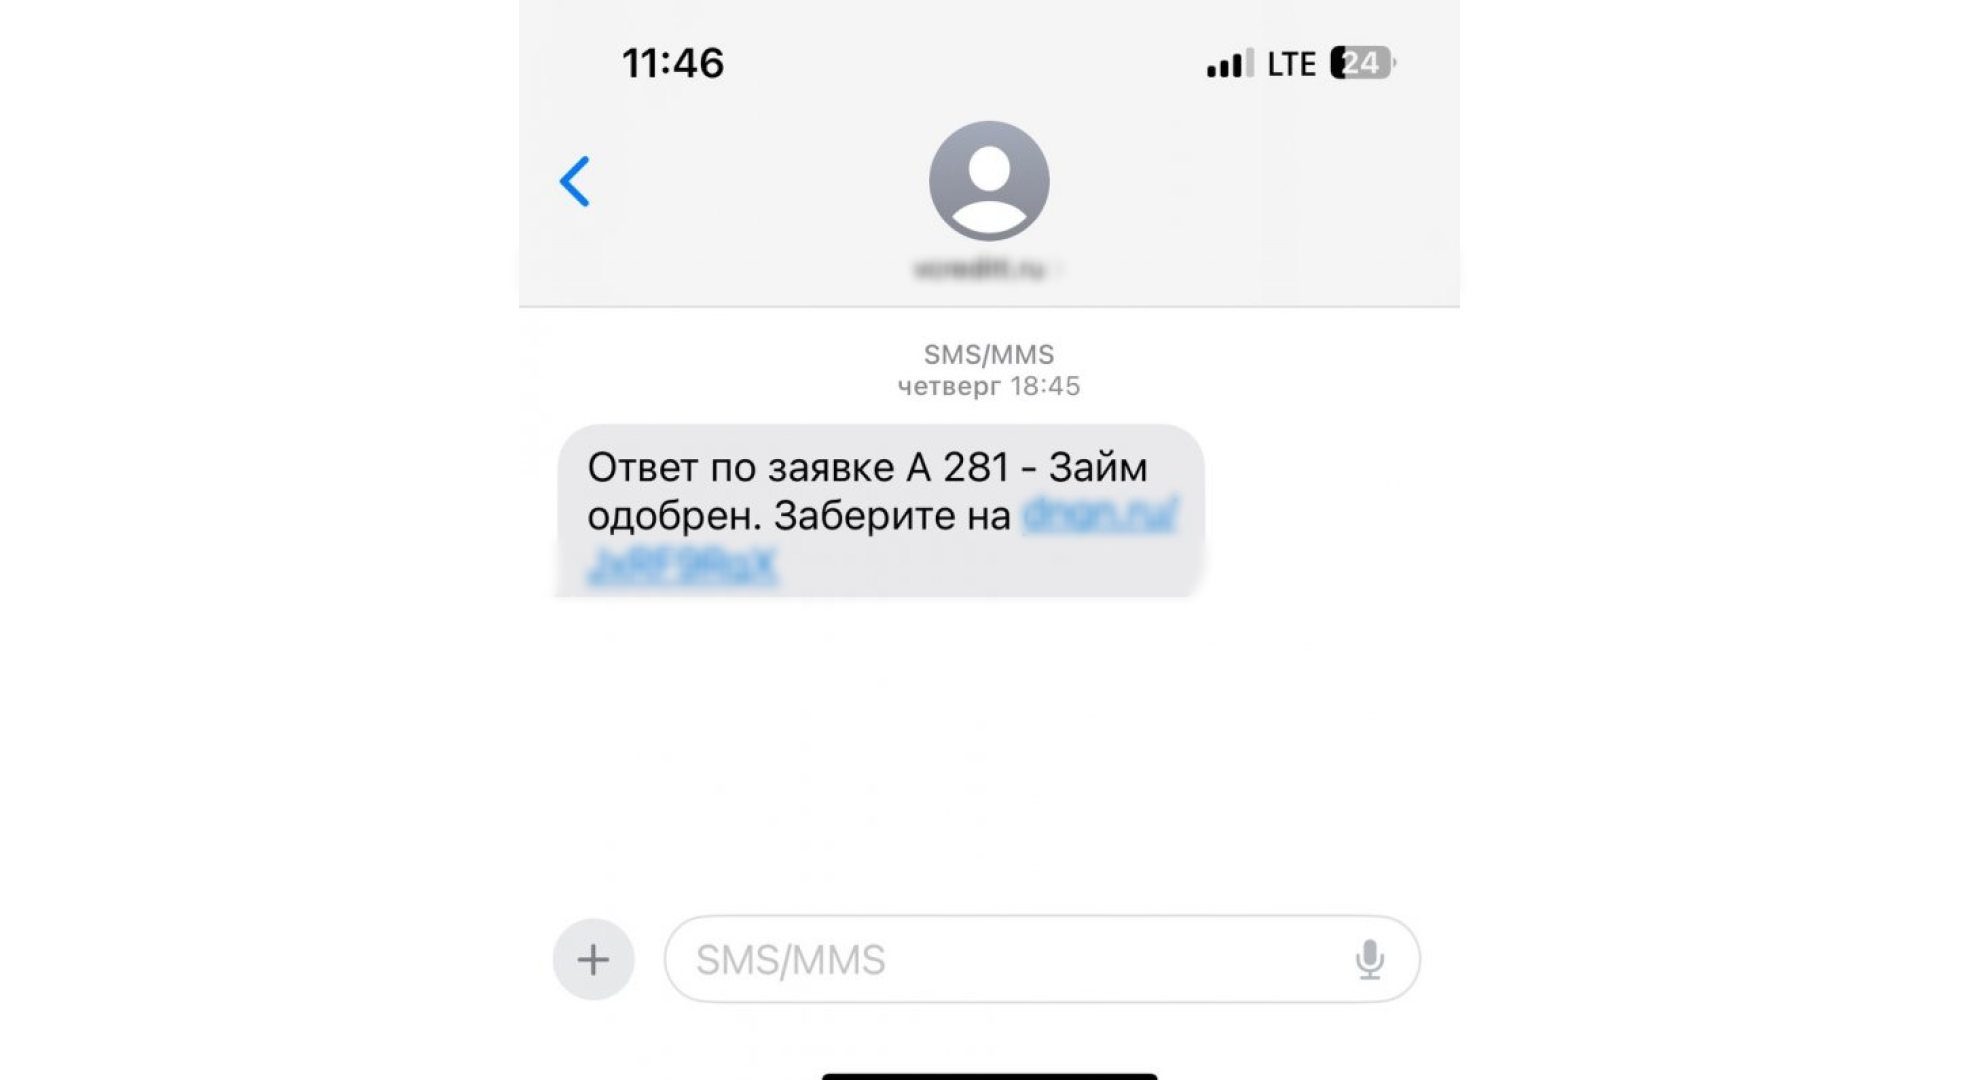
Каждому сегменту можно дать свою ссылку:
- новым пользователям — на витрину с офферами за выдачу;
- повторным — на альтернативные финансовые программы;
- тем, кому не подходит займ, — на карту или другой продукт;
- недозвонам — на персональную витрину через SMS.
Для пользователя это выглядит как обычная ссылка с предложениями. Но внутри вебмастер уже разделил аудиторию и не отправляет всех в одну воронку.
Это помогает экономить бюджет на рассылке. Нет смысла платить за повторные сообщения тем, кто уже не может принести полноценную выплату по конкретной программе.
Важно учитывать требования к SMS-коммуникациям, персональным данным и согласию пользователя на получение сообщений. Работать с базой нужно только легально и в соответствии с правилами рекламодателя.
Шаг 4. Подключили виджет
Даже после проверки и персонализации не все пользователи конвертируются.
Часть людей:
- открывает витрину и уходит;
- долго бездействует;
- не находит подходящий оффер;
- закрывает страницу;
- откладывает решение.
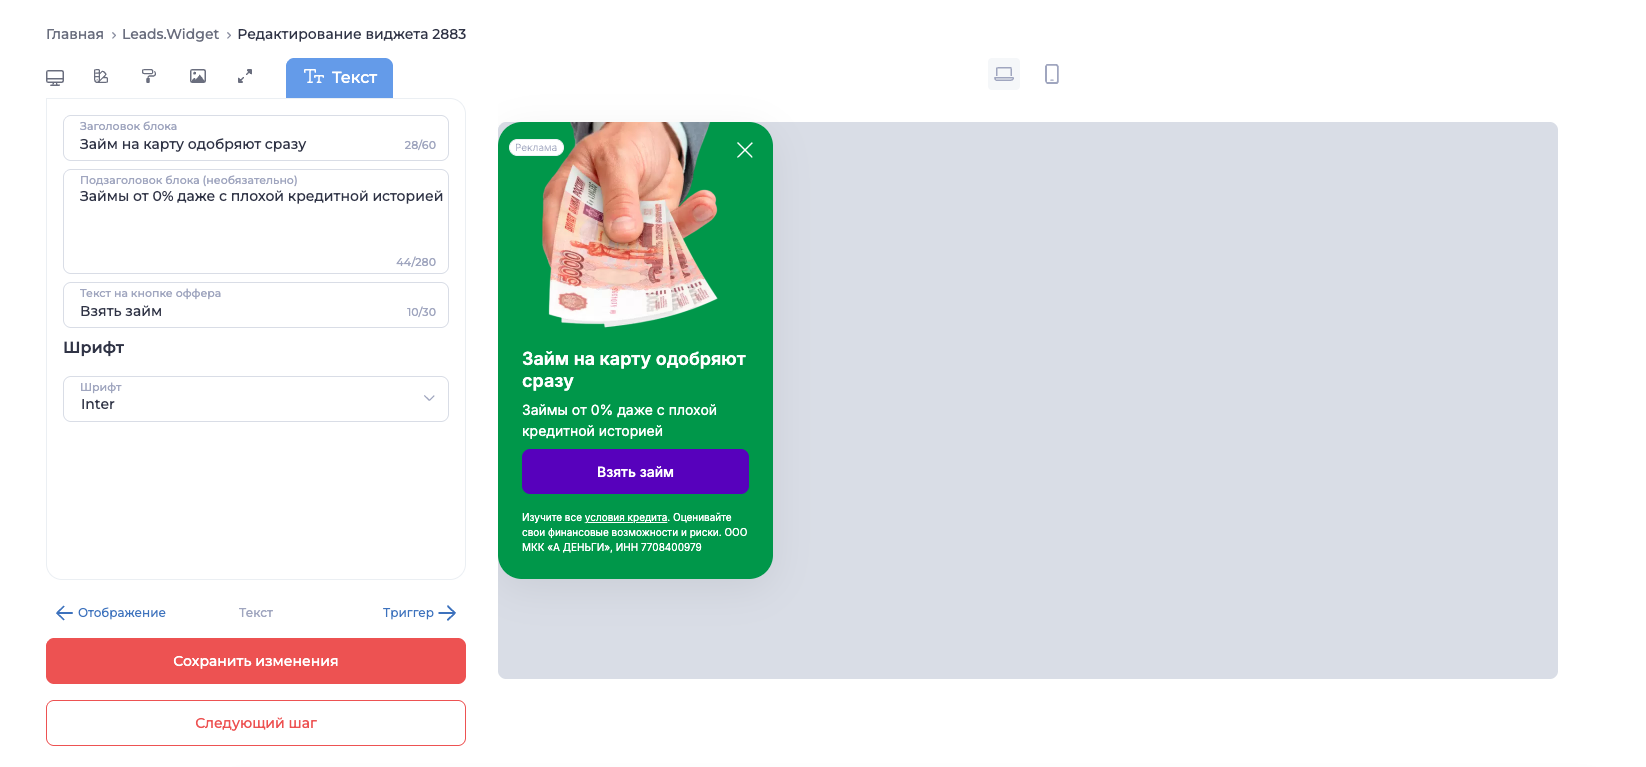
Чтобы не терять такую аудиторию, вебмастер подключил виджет.
Виджет появляется в нужный момент: например, при бездействии или попытке закрыть страницу. Он может показать дополнительные предложения и вернуть пользователя в воронку.
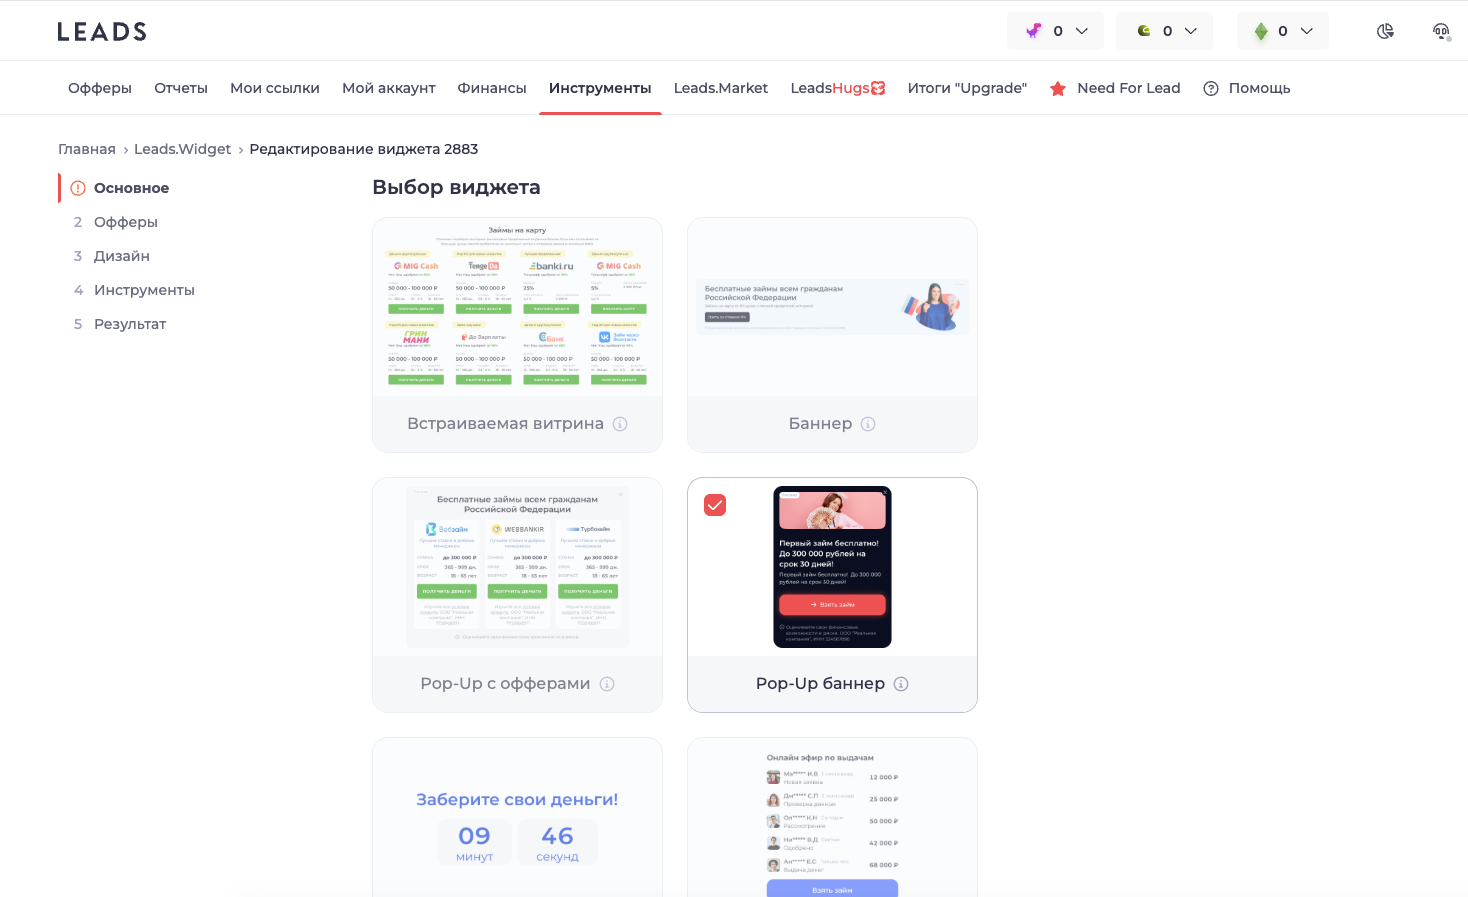
Это особенно полезно для тех, кто не завершил первый сценарий.
- Пользователь не оформил займ? Ему можно показать дебетовую карту.
- Не подошел финансовый оффер? Можно предложить другой продукт.
- Не хочет разговаривать с оператором? Он может самостоятельно перейти на витрину из SMS.
Виджет не заменяет основную воронку. Он помогает монетизировать пользователей, которые уже собирались уйти.
Результаты основной связки
После перестройки воронки вебмастер добавил к CPL офферы с оплатой за выдачу и начал использовать Чекер для разделения пользователей.
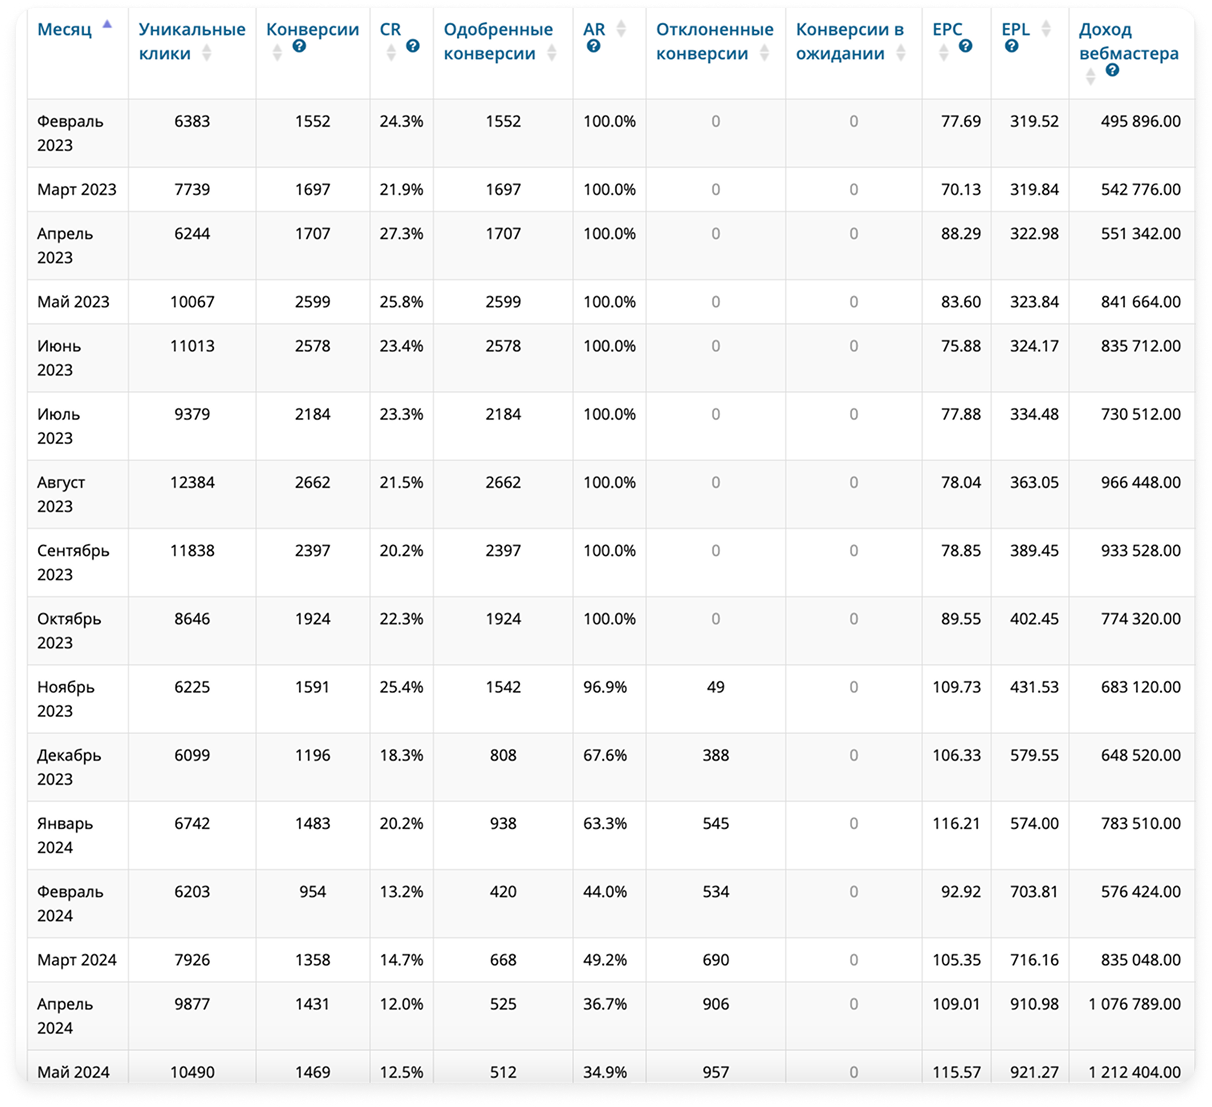
Средний EPL вырос:
- с 344 ₽;
- до 691 ₽.
Это почти двукратный рост средней выплаты за лид.
Среднемесячный доход увеличился примерно:
- с 741 тыс. ₽;
- до 831 тыс. ₽.
Прирост составил около 90 000 ₽ в месяц.
В отдельный период доход достиг 1,212 млн ₽. ROI воронки составил 124%.
Важный момент: результат появился не из-за простой закупки большего объема трафика. Вебмастер изменил саму логику обработки:
- проверил контакты;
- убрал невыгодные повторы;
- добавил CPА для подходящих пользователей;
- оставил CPL для остальных;
- собрал витрины под разные сегменты;
- подключил LEADS.ID;
- добавил виджет для уходящей аудитории.
Как выглядит вся воронка
Полная воронка выглядит так: База номеров → Чекер → сегментация → рассылка или звонок → витрина → займ или карта → LEADS.ID → виджет → дополнительный оффер

В деталях:
- Вебмастер получает базу или собирает контакты через свою воронку.
- Проверяет номера через Чекер.
- Делит пользователей на новых, повторных и проблемных.
- Собирает отдельные витрины под сегменты.
- Отправляет пользователям персональные SMS-ссылки.
- Новым контактам показывает CPА-офферы.
- Повторным предлагает альтернативные CPL или другие продукты.
- Через LEADS.ID учитывает историю тех, кто приходит повторно.
- Виджетом возвращает пользователей, которые собирались уйти.
- Сравнивает результаты по EPL, EPC, CR, approve rate и ROI.
Вывод
Вебмастер не стал считать базу номеров отработанной после первого контакта.
Он собрал вокруг нее нормальную воронку:
- Чекер показал, кто новый, а кто повторный;
- Конструктор витрин помог подобрать разные офферы;
- рассылки доставили пользователям персональные ссылки;
- LEADS.ID помог учитывать историю контактов;
- виджет вернул часть тех, кто собирался уйти.
На основной связке EPL вырос с 344 до 691 ₽, среднемесячный доход увеличился примерно на 90 000 ₽, а ROI достиг 124%.
Отдельный тест с виджетом показал, что размещение офферов прямо на странице может поднять CR с 54,7% до 61,4%, а количество одобренных лидов — до 30 533.
Главная идея простая: база номеров не заканчивается после первой рассылки. Деньги появляются, когда вебмастер понимает, кто перед ним, подбирает подходящий продукт и не теряет пользователя после первого недозвона или отказа.
