


Как работать с базой номеров: Чекер и кейс на 25 000 банковских карт


Очередное интервью – пообщались с нашим ТОПовым вебмастером Валентином, у которого свой колл-центр и получили от него несколько инсайтов по работе с базой номеров через Чекер.
Если у вас есть база номеров, не спешите считать ее «отработанной» или бесполезной.
В финансовой вертикали даже старая база может приносить деньги, если правильно понять, кто перед вами: человек уже брал займ, оставлял заявку, получил отказ, был в конкретных МФО или еще может считаться новым клиентом для рекламодателя.
Для этого базу можно быстро прогнать через Чекер телефонов. Он покажет, насколько она релевантна для монетизации в финансах: где по номерам есть история займов, где высок риск повторок, а где еще есть потенциал для офферов по займам, картам или персональным витринам.
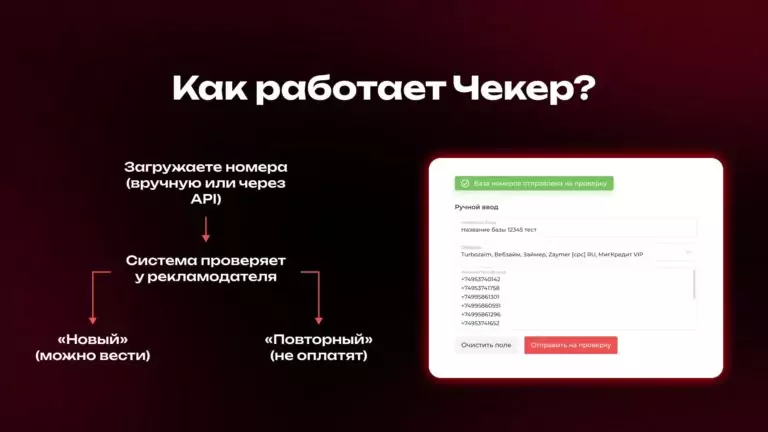
Именно на такой логике строится кейс вебмастера, который через колл-центр выдал 25 тысяч банковских карт. Он не искал идеальный трафик. Он взял базу, проверил ее, понял, какие контакты можно монетизировать, а дальше выстроил воронку: звонок, займ, дебетовая карта, SMS-дожим и персональная витрина.
Разберем, как это работает и почему деньги часто лежат не в новом закупе трафика, а в правильной обработке уже имеющейся базы.
- Ситуация
- Почему дебетовые карты стали «островком стабильности»
- Главная ошибка новичков: считать только первый лид
- Как выглядела рабочая схема
- Деньги появляются в обработке
- Что делать с недозвонами
- Персональная витрина вместо общего лендинга
- Почему «работать в белую» выгодно
- Где именно появляется прибыль
- Что изменилось в роли вебмастера
- Почему этот кейс вдохновляет
- Главный вывод для вебмастеров

Ситуация
Классическая ситуация для финансовой вертикали: есть поток людей, которым в моменте нужны деньги.
Они оставляют заявки на займы, проходят через брокеров, попадают в разные воронки, получают одобрения или отказы. Для многих рекламодателей такой трафик выглядит не самым хорошим. Он не всегда свежий, не всегда идеально чистый, не всегда легко конвертится.
Но у него есть важное преимущество: у человека уже есть финансовая потребность.

Он не просто листает ленту. Он уже думал о деньгах. Он уже оставлял номер телефона. Он уже готов взаимодействовать с финансовым продуктом, если ему правильно объяснить ценность.
На этом и строится вся связка.
- Первый продукт — заем на карту. Это то, за чем человек пришел. Например, Быстроденьги online (выплата арбитражнику 3276 ₽).
- Второй продукт — дебетовая карта. Это то, что можно предложить дополнительно, когда контакт уже состоялся. Пример – ВТБ - Дебетовая карта МИР (выплата арбитражнику 2650 ₽).
И вот здесь начинается самое интересное. Потому что прибыль появляется не в момент покупки лида, а в момент его грамотной обработки.

Почему дебетовые карты стали «островком стабильности»
Финансовая вертикаль за последние годы сильно изменилась. Банковское кредитование стало жестче. МФО тоже живут под давлением регулирования, скоринга, требований к заемщику и ограничений.

А вот дебетовые карты остаются более стабильным продуктом.
- Для банка дебетовая карта — это способ дешево привлечь клиента в свою экосистему. Да, выплата за карту обычно ниже, чем за кредит или займ. Но банк дальше может монетизировать клиента: подписки, кэшбэк-сервисы, переводы, остатки на счете, кредитные продукты, рассрочки, дополнительные услуги.
- Для вебмастера карта хороша другим: ее можно продавать как дополнительный продукт к уже существующему финансовому интенту.
Человек пришел за займом. С ним поговорили. Ему помогли оформить заявку. Дальше ему можно предложить карту: для получения денег, для переводов, для повседневных платежей, для бонусов, для кэшбэка.
Если это сделать в лоб, конверсия будет слабой. Если встроить карту в клиентский путь, экономика начинает оживать.
Примеры офферов с банковскими картами:
- ВТБ - Дебетовая карта МИР: 2650 ₽
- УБРиР ДК "Моя Жизнь": 2184 ₽
- ВТБ - Дебетовая карта Привилегия: 2070 ₽ - 2760 ₽
- Промсвязьбанк ДК Твой Кешбэк: 1769 ₽
- Т-Банк Black: 1092 ₽ - 1311 ₽
- Плати по миру - виртуальная карта зарубежного банка за 2 минуты: 922 ₽ - 2560 ₽
Главная ошибка новичков: считать только первый лид
Многие в арбитраже до сих пор мыслят очень плоско: купил лид за X, продал за Y, разница — прибыль.
В финансах такая модель все хуже работает.
Трафик дорожает. Дозвон падает. Рекламодатели строже относятся к качеству. Повторки режут выплаты. Регулирование давит на звонковый рынок. Если считать только одну продажу с одного контакта, связка быстро становится минусовой.
Поэтому сильные игроки считают иначе. Они смотрят не на один лид, а на весь LTV контакта внутри своей воронки.
Сколько можно заработать с одного человека, если:
- сначала предложить ему займ;
- затем предложить дебетовую карту;
- если он не взял трубку, отправить SMS или сообщение в мессенджер;
- если он уже был в одних МФО, показать другие;
- если он не готов сейчас, вернуть его позже;
- если он получил деньги, предложить ему смежный продукт.
Вот в этом и есть переход от простого арбитража к сервисной модели. Ты уже не просто перегоняешь трафик. Ты работаешь с клиентом.

Как выглядела рабочая схема
Упрощенно связка выглядит так. Вебмастер или колл-центр покупает API-трафик: заявки людей, которые интересовались займами или проходили через финансовые формы.
Дальше база попадает в обработку.

Первый этап — звонок. Оператор связывается с клиентом и закрывает его основной запрос: помогает оформить заявку на займ или подобрать МФО.
После этого появляется окно для допродажи.
Оператор предлагает дебетовую карту. Не как абстрактный банковский продукт, а как понятное решение: карта может пригодиться для получения средств, платежей, переводов, бонусов, повседневных расходов.
Иногда человеку можно предложить не одну карту, а две, если офферы подходят и рекламодатели принимают такой объем.
На больших объемах это превращается в серьезную цифру. В подкасте звучит уровень порядка 20 тысяч заявок по дебетовым картам в месяц. Если брать более широкий период или подтвержденные выдачи, история спокойно превращается в кейс на десятки тысяч оформлений.
Но важен не сам красивый показатель. Важно, за счет чего он получился.
Деньги появляются в обработке
API-трафик часто недооценивают. На рынке есть мнение, что это дешевый и «уставший» трафик, с которым сложно что-то сделать.
На практике проблема не в трафике, а в обработке.
Если просто загрузить базу и прозвонить ее по старой схеме, результат будет средний. Часть людей не возьмет трубку. Часть скажет «не интересно». Часть сорвется на этапе объяснения. Часть окажется не новой для рекламодателя.
Но если строить нормальную обработку, картина меняется.
Нужно понимать:
- кому звонить в первую очередь;
- сколько попыток дозвона делать;
- когда прекращать звонить и переводить контакт в SMS;
- какой оффер показывать конкретному клиенту;
- где клиент уже был, а где он еще может быть новым;
- какой продукт предложить после займа;
- как не убить экономику лишними попытками.
Это уже не история про «залил и жду апрув». Это операционная работа. Именно поэтому колл-центр в такой модели становится не расходом, а точкой роста. Он не просто звонит. Он формирует клиентский путь.
Что делать с недозвонами
Один из главных вызовов звонкового трафика — люди все хуже берут трубку.
Операторы связи, антиспам, голосовые помощники, привычка не отвечать на незнакомые номера — все это снижает дозвон. И если раньше можно было компенсировать это большим количеством попыток, то сейчас такая стратегия становится опасной.
Потому что каждая попытка стоит денег.
После изменений на рынке связи экономика звонка стала болезненнее: бизнес платит не только за разговор, но и за саму попытку вызова. То есть ты только решил позвонить человеку, а деньги уже списались.
На больших объемах это критично.
Если у тебя миллионы попыток в месяц, лишний повторный звонок превращается в огромную дыру. Поэтому вопрос уже не в том, как прозвонить всех. Вопрос в том, кому вообще стоит звонить.
Недозвон больше нельзя просто списывать. Но и бесконечно долбить клиента звонками тоже нельзя.
Рабочее решение — омниканальность.
Не дозвонился? Значит, контакт можно перевести в SMS, WhatsApp, Telegram или на персональную витрину. Человек не хочет говорить голосом, но это не значит, что он не готов кликнуть по понятному предложению.
Для арбитражника это важный сдвиг: канал коммуникации становится частью связки.

Персональная витрина вместо общего лендинга
Еще один сильный элемент модели — персонализация оффера.

Допустим, у нас есть номер телефона клиента. По нему можно проверить, в каких МФО он уже был, где получил отказ, где он является повторкой, а где еще может считаться новым клиентом.
Это важно, потому что за повторного клиента часто не платят или платят сильно меньше.
А если собрать под него персональную витрину, экономика становится лучше.
Если отправить человека на общий список офферов, часть трафика сгорит. Он попадет туда, где уже был, или туда, где вероятность выплаты низкая.
На витрине можно показать именно те МФО или банковские продукты, где у клиента выше шанс пройти как новый или релевантный. То есть мы не просто шлем ссылку «куда-нибудь». Мы подбираем маршрут.
- Для клиента это выглядит как удобный подбор.
- Для вебмастера — как рост EPC и снижение потерь.
- Для рекламодателя — как более качественный поток.
Вот здесь арбитраж и становится технологичным.
Почему «работать в белую» выгодно
В финансовой вертикали очень легко соблазниться серыми схемами. Особенно когда конкуренция давит, выплаты режутся, а трафик дорожает.
Но в долгую выигрывает другая стратегия.
В кейсе важный акцент сделан на том, что колл-центр работает с согласиями на персональные данные и прозрачно общается с рекламодателями. То есть не пытается любой ценой протолкнуть контакт, а строит нормальные отношения с рынком.
Почему это важно?
Потому что финансовый арбитраж уже другой. Рекламодатели все внимательнее смотрят на качество, источники, согласия, обработку, жалобы, возвраты и реальную ценность клиента.
Если вебмастер хочет работать на больших объемах, ему нужна репутация. Без нее его либо отключат, либо поставят такие условия, на которых экономика не сойдется.
Белая работа — это не про идеологию. Это про доступ к нормальным рекламодателям, стабильные выплаты и возможность масштабироваться.
Где именно появляется прибыль
Давайте соберем экономику простыми словами.
Минусовая модель выглядит так:
купили лид, пару раз позвонили, не дозвонились, списали в мусор. Или дозвонились, продали один продукт, остальное не трогали.
Плюсовая модель выглядит иначе:
купили контакт, проверили его, дозвонились или перевели в другой канал, закрыли первичный запрос, предложили дополнительный продукт, вернули недозвон через витрину, не стали тратить деньги на бессмысленные попытки, собрали выплаты с нескольких точек.
Прибыль рождается из нескольких слоев:
- выплата за заявку на займ;
- выплата за дебетовую карту;
- дополнительная монетизация недозвона;
- снижение расходов на лишние звонки;
- повышение конверсии за счет персональных офферов;
- повторная работа с базой;
- кросс-продажи в смежные вертикали.
Именно поэтому один и тот же трафик у одного вебмастера может быть минусовым, а у другого прибыльным. Первый продает лид. Второй управляет клиентским путем.
Что изменилось в роли вебмастера
Раньше арбитражник мог быть просто закупщиком трафика. Нашел источник, настроил поток, залил на оффер, посчитал ROI.
Сейчас в финансовой вертикали этого мало.
Порог входа растет. Нужны данные, телефония, аналитика, чекеры, витрины, понимание рекламодателей, контроль качества, работа с согласиями, омниканальные коммуникации.
По сути, успешный вебмастер превращается в небольшой финтех-сервис.
Он понимает, кто его клиент, зачем ему деньги, какие продукты ему можно предложить, в каком канале с ним лучше общаться и в какой момент это делать.
Это уже не «купил клик — продал лид». Это модель: «привел клиента — помог пройти путь — заработал на нескольких продуктах».
Почему этот кейс вдохновляет
Самое сильное в этой истории не цифра. Хотя цифра, конечно, красивая.
Сильнее другое: человек не ждал идеальных условий.
Он работал с трафиком, который многие считают сложным. Он видел падение дозвона. Видел рост стоимости звонков. Видел, как меняется регулирование. Видел, что старые схемы начинают ломаться.
И вместо того чтобы сказать «рынок умер», он начал перестраивать обработку.
Добавил дебетовые карты как стабильный продукт. Начал считать доход с каждого эффективного контакта. Перевел недозвоны в альтернативные каналы. Стал смотреть на клиента шире, чем просто на заявку на займ.
В этом и есть нормальный арбитражный подход. Не жаловаться на рынок, а пересобирать воронку.

Главный вывод для вебмастеров
Если вы работаете в финансах, главный вопрос сегодня не «где взять дешевый трафик».
Дешевый трафик сам по себе уже не спасает.
Главный вопрос: сколько денег вы умеете доставать из одного контакта без потери качества и без убийства экономики.
Можно купить тот же самый API-трафик, что и другие. Можно работать с той же аудиторией заемщиков. Можно лить на похожие офферы. Но результат будет разный.
Победит тот, кто лучше обрабатывает.
Кто понимает, когда звонить, когда писать, когда показывать витрину, когда предлагать карту, когда не тратить деньги на лишнюю попытку, а когда наоборот стоит дожать клиента.
Финансовый арбитраж в колл-центрах не умер. Он просто стал сложнее.
И это хорошая новость для тех, кто умеет считать, тестировать и строить систему. Потому что когда рынок усложняется, случайные игроки уходят. А те, кто умеет работать с данными, клиентским путем и нормальной монетизацией, забирают объемы.
История с десятками тысяч заявок на дебетовые карты как раз об этом.
Деньги были не в «секретном источнике». Деньги были в том, чтобы увидеть в обычном заемщике не одноразовый лид, а клиента, которому можно предложить правильный продукт в правильный момент.

